Points importants à retenir
- Les ETF actifs ont connu une forte croissance ces dernières années, portés par de nouvelles stratégies et par la demande, principalement de la part d’investisseurs en ETF passifs cherchant à diversifier leur gamme de produits.
- Les stratégies actives fondées sur l’analyse fondamentale offrent des opportunités, mais peuvent poser des défis dans une structure d’ETF conçue pour assurer une liquidité quotidienne, la transparence et une gestion efficace des flux.
- Le crédit investment grade est un domaine dans lequel la gestion active fondée sur l’analyse fondamentale peut être utilisée avec succès au sein d’un ETF, à condition qu’il existe une forte coordination entre les équipes de gestion active et les équipes ETF.
Les ETF actifs s’imposent rapidement sur le marché européen. Ils ne sont plus considérés comme de simples fonds de niche, mais sont de plus en plus utilisés dans des portefeuilles diversifiés pour s’exposer à des segments clés du marché. Les actifs sous gestion sont passés de 23,1 milliards de dollars américains à 127,3 milliards en seulement trois ans, à fin juin 2026 [1]. Cela correspond à un taux de croissance annualisé près de deux fois et demie supérieur à celui de l’ensemble du marché des ETF [1]. Toutefois, avec seulement 3,4 % des actifs sous gestion totaux du marché des ETF [1], nous estimons que les ETF actifs disposent encore d’un fort potentiel de développement, notamment les approches fondées sur l’analyse fondamentale, qui pourraient constituer la prochaine étape de la demande des investisseurs.
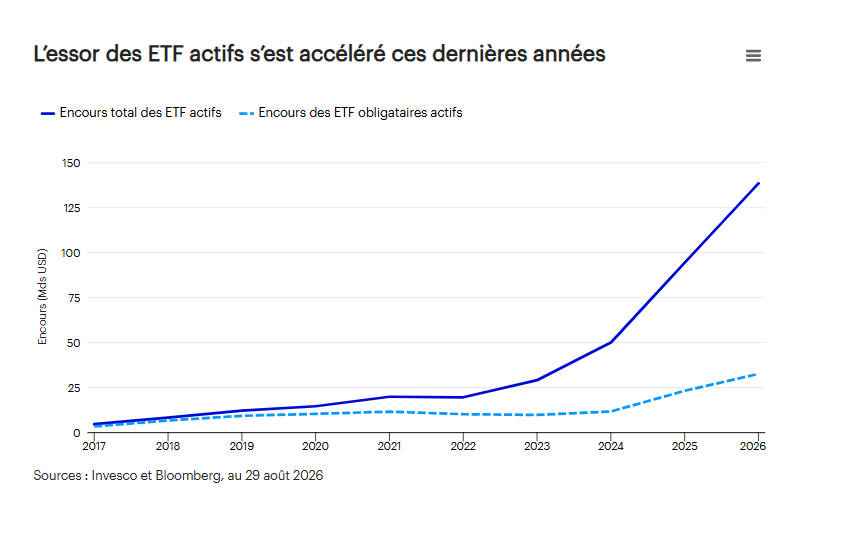
On compte désormais 420 ETF actifs cotés en Europe, contre seulement 71 il y a trois ans [1]. De nouveaux fonds ont été lancés aussi bien par des fournisseurs d’ETF établis que par des sociétés de gestion active « pure players », entièrement nouvelles dans l’univers des ETF. Les fournisseurs d’ETF les plus importants et les mieux établis peuvent parfois s’appuyer sur des stratégies actives éprouvées issues d’autres activités de leur entreprise, puis mobiliser l’expertise de leurs spécialistes ETF en matière de développement de produits, de mise en œuvre des portefeuilles et d’exécution des transactions afin de les proposer efficacement sous forme d’ETF.
Qu’est-ce qu’un ETF actif ?
Lorsque la plupart des investisseurs entendent le terme « actif », ils pensent généralement à l’approche traditionnelle de sélection de titres fondée sur une analyse ascendante, dans laquelle un gérant identifié met à profit son expertise et ses ressources dans le but de surperformer le marché. Leurs portefeuilles s’écartent souvent de manière significative d’un indice de référence afin d’atteindre cet objectif.
Bien qu’il s’agisse d’un type de gestion active, les stratégies actives peuvent être définies plus largement comme toute approche qui n’est pas passive. Cette distinction est particulièrement pertinente dans la mesure où la structure ETF est principalement connue, et utilisée, pour obtenir une exposition passive à des indices pondérés par la capitalisation boursière (bêta) ainsi qu’à des indices de type « smart beta ». La gestion active englobe tout le reste.
Les investisseurs en ETF passifs se sont d’abord tournés vers des ETF actifs « de type passif »
La majeure partie de la demande pour les ETF actifs provient d’investisseurs expérimentés en ETF passifs. Dans un premier temps, ils se sont concentrés sur des ETF reposant sur une stratégie d’alpha sous-jacente, assortie de contraintes strictes visant à limiter l’écart par rapport à un indice de référence. Les stratégies actions « core plus » et « enhanced beta » en sont de bons exemples et s’appuient souvent sur des équipes de recherche quantitative plutôt que sur un gérant unique clairement identifié.
Les investisseurs peuvent évaluer et approuver ces produits de manière similaire aux stratégies passives de type « smart beta » : la composante active y est limitée et s’intègre plus facilement au modèle de fonctionnement, bien connu, des ETF passifs.
Puis la gestion active a été utilisée à des fins autres que la génération d’alpha
La phase suivante du développement des ETF actifs a concerné des stratégies dans lesquelles l’intervention active n’était pas principalement axée sur la génération d’alpha. Cela inclut les stratégies fondées sur les produits dérivés, comme celles qui utilisent des options pour générer un revenu supplémentaire à partir d’un portefeuille sous-jacent répliquant un indice actions. L’objectif du gérant n’est pas d’anticiper les mouvements du marché ni de sélectionner des titres, mais de gérer les complexités d’un important portefeuille d’options afin de fournir un niveau de revenu élevé et stable tout en conservant autant que possible l’exposition à l’indice sous-jacent.
Un autre exemple est celui des stratégies offrant une exposition à des actifs complexes, comme l’illustre parfaitement l’émergence récente des ETF d’OPCVM de CLO gérés activement. Chaque CLO est lui-même un portefeuille de prêts sous-jacents géré activement, et la valeur ajoutée du gérant s’exprime principalement à deux niveaux : (a) l’analyse du gérant de CLO lui-même, de ses antécédents de performance et de sa gestion historique des portefeuilles (en particulier durant les périodes de tension), et (b) la gestion des dynamiques de négociation complexes propres aux CLO afin de garantir la liquidité pour les investisseurs. Cette expertise relève davantage du trading et de la gestion des risques que de la recherche d’alpha.
Bien que ces stratégies soient clairement très différentes des stratégies d’amélioration du bêta cœur, elles partagent bon nombre des mêmes caractéristiques structurelles et de risque, et leur familiarité dans un contexte passif facilite leur adoption par les investisseurs traditionnels en ETF passifs.
Prochaine étape : l’adoption des ETF actifs fondamentaux ?
Comme nous l’avons souligné, les investisseurs en ETF passifs ont été les principaux utilisateurs des ETF actifs et se sont, dans leur grande majorité, concentrés sur des stratégies partageant certaines caractéristiques avec une approche passive. Fait intéressant, la prochaine étape de la croissance des ETF actifs pourrait provenir du type de stratégie que de nombreux investisseurs associent à la gestion active, mais qui n’a commencé à gagner du terrain que très récemment : l’approche active fondamentale.
Du point de vue de l’offre, les stratégies actives fondamentales peuvent poser des défis importants lorsqu’elles sont intégrées dans une structure d’ETF. Et toutes les stratégies actives ne s’y prêtent pas. Par exemple, les stratégies qui s’appuient sur des titres moins liquides pour générer de l’alpha ne sont pas particulièrement adaptées à une structure conçue pour offrir une liquidité quotidienne, de la transparence et une exécution efficace.
Un fonds actif fondamental repose sur l’hypothèse que la plupart des investisseurs conserveront leur investissement sur le long terme. La composition globale du portefeuille peut évoluer légèrement en fonction des entrées et sorties de capitaux, les investissements les plus liquides étant achetés ou vendus immédiatement, tandis que les investissements moins liquides sont traités plus progressivement. Les sorties de capitaux plus modestes sont souvent absorbées grâce aux liquidités détenues par le fonds.
À l’inverse, un ETF passif a besoin d’un portefeuille liquide pour répondre aux besoins des investisseurs souhaitant entrer et sortir du fonds de manière opportuniste. Le portefeuille est construit pour répliquer l’indice de référence et, à ce titre, ne varie pas. En l’absence de rééquilibrage de l’indice, la principale priorité quotidienne du gérant d’ETF passif consiste à gérer efficacement les entrées et sorties de capitaux du fonds, lesquelles peuvent parfois représenter une part importante de l’actif total. Les coûts associés sont supportés par les investisseurs qui achètent ou vendent des parts, afin que les autres investisseurs du fonds ne soient pas pénalisés.
Principales différences entre les stratégies actives fondamentales et les ETF passifs
| Gestion active fondamentale | ETF passif | |
|---|---|---|
| Acteur principal | Gérant de portefeuille | Investisseur |
| Gérant de portefeuille | Identifié | Non identifié (généralement une équipe) |
| Réaction aux évolutions des conditions de marché |
Gérant de portefeuille : Rechercher des opportunités, examiner et réévaluer la stratégie, l’adapter si nécessaire Client : Maintenir sa position afin de permettre au gérant de mettre en œuvre sa stratégie |
Gérant de portefeuille : Aucun écart par rapport à l’indice de référence, priorité donnée à la réplication et à la liquidité Client : Réallouer entre les fonds en fonction des anticipations du marché |
| Entrées/sorties de capitaux |
De préférence peu fréquentes
Peuvent détourner de la mission principale
Certains coûts sont mutualisés |
Attendus régulièrement dans le cadre normal de l’utilisation d’un ETF Un élément central de la proposition de valeur Tous les coûts sont supportés par l’investisseur entrant ou sortant du fonds |
| Composition du portefeuille |
Actifs liquides et illiquides Peut évoluer en fonction des entrées et sorties de capitaux
|
Liquidité importante Généralement stable et non affectée par les flux |
| La stratégie | Génération d’alpha sur l’ensemble d’un cycle de marché | Réplication précise de l’indice de référence sur toute période |
| Interaction avec l’investisseur | Directe au moment des entrées et sorties de capitaux | Indirecte via un Participant Autorisé et souvent anonyme |
| Exemple de message adressé au client | « Les marchés ont fait X, donc nous faisons Y » | « Les marchés évoluent de telle manière, vous pourriez donc envisager de faire Y » |
| Place dans le portefeuille | Allocation stratégique avec une forte composante cœur | Exposition stratégique à faible coût au bêta cœur ou position tactique, au sein du cœur ou des allocations satellites |
| Frais moyens pondérés par les actifs* |
Actions : 1,17 % Obligations : 0,68 % |
Actions : 0,20 % Obligations : 0,16 % |
*Source des frais des stratégies actives fondamentales : Étude Morningstar sur les frais des fonds européens, juin 2025. Sources des frais des ETF passifs : Invesco et FactSet, au 30 juin 2026
La conception des ETF actifs fondamentaux
Le contraste marqué entre la structure, le fonctionnement et le modèle économique global des fonds communs de placement actifs fondamentaux traditionnels et des ETF passifs illustre les défis de conception liés à la création d’un ETF actif fondamental. Il soulève également des questions quant à l’utilisation appropriée et au niveau de tarification d’un tel instrument.
Un compromis doit être trouvé entre ces deux ensembles d’exigences. L’élément essentiel consiste à reconnaître que la stratégie active est intégrée dans un ETF : l’enveloppe ETF se situe à l’extérieur et détermine la manière dont le produit interagit avec le marché. Les contraintes propres à l’ETF prévaudront donc généralement.
La solution : Deux compétences distinctes
D’un point de vue stratégique, l’ETF actif devrait idéalement tirer parti des sources d’alpha identifiées par le gérant tout en limitant son univers d’investissement à des actifs suffisamment liquides pour répondre aux attentes des investisseurs en ETF. Dans certains cas, cela peut concerner l’intégralité de la stratégie, tandis que dans d’autres il ne s’agit que d’une composante de la stratégie principale.
En matière de gestion des flux opérationnels, il est essentiel de distinguer deux compétences différentes :
- L’équipe de gestion active se concentre sur la recherche, la sélection des titres et la construction du portefeuille.
- Les spécialistes ETF se concentrent sur les créations et rachats de parts, l’exécution des opérations et les interactions avec les participants autorisés et les teneurs de marché.
Ce modèle hybride s’apparente à la répartition des tâches mise en place au sein d’une salle des marchés centralisée : Décider quels actifs détenir est une chose, exécuter efficacement les transactions en est une autre. Dans le cas d’un ETF obligataire actif, l’équipe de gestion peut définir le portefeuille cible ainsi que les obligations qu’elle est prête à recevoir ou à livrer, tandis que l’équipe ETF gère les flux quotidiens en s’appuyant sur une infrastructure et des relations de marché établies.
Les ETF obligataires peuvent également utiliser des paniers personnalisés négociés pour leurs opérations sur le marché primaire. Dans un portefeuille passif, l’optimisation vise généralement à préserver ou à améliorer la qualité de réplication de l’indice. Dans un portefeuille actif fondamental, les gérants peuvent au contraire orienter la mise en œuvre à l’aide de listes d’obligations qu’ils sont prêts à acheter, conserver ou vendre. Correctement utilisés, les flux deviennent un outil de mise en œuvre plutôt qu’une distraction par rapport à l’objectif de génération d’alpha.
Enfin, la question du prix est en grande partie déjà résolue par la structure elle-même. Si une stratégie active est déjà conçue pour être liquide, peu de modifications sont nécessaires pour l’intégrer dans une enveloppe ETF, ce qui limite la justification d’une tarification différenciée. En revanche, si l’ETF actif constitue une version plus liquide d’une stratégie de fonds actif traditionnelle, il est probable qu’il ne capte qu’une partie du potentiel réel d’alpha du gérant. La contrepartie de cette capacité de génération d’alpha réduite est un niveau de frais plus faible.
Comment les ETF obligataires actifs fondamentaux peuvent-ils être utilisés dans un portefeuille ?
Premièrement, ils peuvent permettre aux investisseurs n’utilisant que des ETF d’accéder à une expertise de crédit fondée sur la recherche fondamentale, sans abandonner leur modèle opérationnel habituel. Cela peut être pertinent pour les investisseurs recherchant une alternative active à leur allocation cœur de portefeuille dans certains segments, par exemple une exposition active aux obligations d’entreprises investment grade libellées en euros.
Deuxièmement, un ETF obligataire actif peut compléter un fonds commun actif existant. Un investisseur peut conserver une allocation stratégique à la stratégie plus large du fonds commun tout en utilisant l’ETF comme poche plus liquide pour gérer les flux de trésorerie ou effectuer des ajustements tactiques. Lorsque les deux véhicules suivent sensiblement la même philosophie d’investissement, cela peut réduire le décalage de style qui apparaît lorsque la poche de liquidité est investie dans une exposition passive.
Enfin, un ETF actif peut également aider un fonds commun actif à gérer plus efficacement ses liquidités résiduelles, lorsque les deux véhicules sont alignés. Au lieu de conserver des liquidités non investies ou de négocier un grand nombre d’obligations sous-jacentes pour répondre aux besoins quotidiens de liquidité, le gérant peut utiliser l’ETF comme une version liquide de la même stratégie.
Pourquoi choisir Invesco pour les ETF obligataires actifs ?
Invesco possède une longue expérience dans la gestion de fonds actifs fondés sur la recherche fondamentale, soutenue par d’importantes ressources mondiales ainsi que des équipes dédiées à la recherche et à l’investissement offrant une expertise spécialisée en obligations. Depuis près de 25 ans, nous proposons aux investisseurs des solutions via notre plateforme ETF hautement performante, qui gère actuellement 1 200 milliards de dollars d’actifs ETF à l’échelle mondiale2, et nous commercialisons des ETF actifs depuis plus de 20 ans.
Notre gamme croissante d’ETF actifs comprend des expositions de premier plan à des segments obligataires de niche tels que les CLO, ainsi qu’à des classes d’actifs plus larges comme les obligations d’entreprises investment grade libellées en euros.
Nous appliquons un modèle hybride qui permet à nos équipes spécialisées de se concentrer sur leurs domaines d’expertise sans distraction. Les gérants obligataires actifs peuvent se consacrer à la construction de leurs portefeuilles, tandis que la mise en œuvre et la gestion efficace des flux sont confiées aux spécialistes des ETF. Notre équipe dédiée aux marchés des capitaux travaille avec les participants autorisés et les teneurs de marché afin de garantir aux investisseurs des conditions de négociation efficaces et économiques sur nos ETF.
Conclusion : des ETF qui établissent une nouvelle référence en matière de gestion active
Les ETF obligataires actifs ne constituent pas nécessairement des allocations cœur de portefeuille, pas plus que toutes les stratégies fondamentales ne sont adaptées à une structure ETF. Les meilleurs candidats sont les stratégies dont les convictions issues de la recherche peuvent être mises en œuvre au moyen de titres suffisamment liquides et dans lesquelles le gérant peut collaborer avec une équipe ETF expérimentée sans compromettre l’objectif d’investissement.
Lorsque ces conditions sont réunies, l’enveloppe ETF ne compromet pas nécessairement la gestion active. Elle peut même imposer une discipline utile : un univers liquide clairement défini, une construction de portefeuille explicite, une mise en œuvre transparente et un processus robuste de gestion des flux quotidiens. Pour les investisseurs professionnels, cela crée une solution intermédiaire pragmatique : une expertise obligataire fondamentale délivrée au moyen d’un outil d’investissement efficace et familier.
En savoir plus sur les ETF obligataires d’Invesco.
Notes de bas de page
- Sources : Invesco et Bloomberg, au 30 juin 2026
- Source : Invesco, au 30 août 2026
Risque d’investissement
La valeur des investissements et tout revenu fluctueront (cela peut en partie être dû aux fluctuations des taux de change) et les investisseurs peuvent ne pas récupérer la totalité du montant investi.
Informations importantes
Données au 1er septembre 2026 sauf indication contraire. Il s’agit de matériel marketing et non de conseils financiers. Il ne s’agit pas d’une recommandation d’achat ou de vente d’une classe d’actifs, d’un titre ou d’une stratégie particulière. Les exigences réglementaires qui exigent l’impartialité des recommandations d’investissement/de stratégie d’investissement ne sont donc pas applicables, pas plus que les interdictions de négociation avant publication.
Les points de vue et opinions sont basés sur les conditions actuelles du marché et sont susceptibles de changer.
Publié par Invesco Investment Management Limited, Ground Floor, 2 Cumberland Place, Fenian Street, Dublin 2, Irlande, réglementé par la Banque centrale d'Irlande.
EMEA5916977/2026